El acceso al financiamiento puede abrir oportunidades para las mujeres productoras, pero sostener una actividad agropecuaria exige mucho más: garantías, tecnología, capacitación, mercados y capacidad para responder a un clima cada vez más impredecible. Las historias de Manuela Hurtado y Alexandra Mudarra muestran qué ocurre cuando las mujeres intentan crecer en un sector donde las brechas todavía persisten.
Por: Gia Urriola, Fátima Montenegro y Karin Caballero
Cada mañana, Manuela Hurtado sabe que el cielo también entra en las cuentas. En el campo, el clima, los costos, la tecnología y el acceso a financiamiento pueden determinar cuánto se produce y hasta dónde puede crecer un negocio.
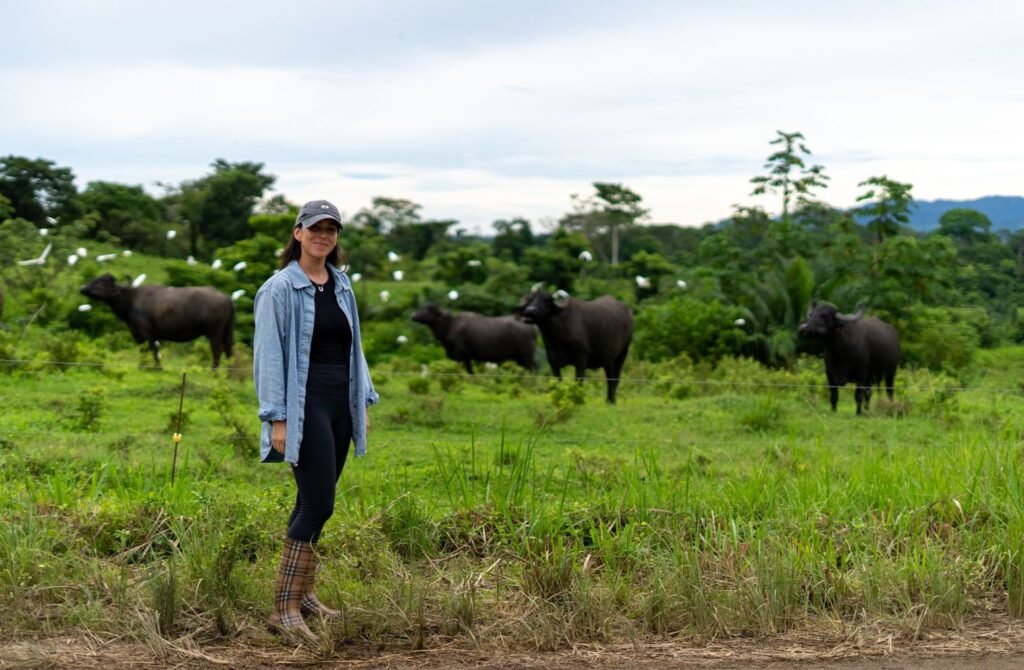
En Yaviza, Darién, Manuela está vinculada a Bufalera Aligandí, S.A., donde la leche de búfala se transforma en yogur y otros derivados. Su jornada comienza mucho antes de que el producto llegue al consumidor: hay que cuidar los animales, mantener equipos, procesar la leche, calcular costos y decidir cuándo volver a invertir.
Bufalac logró comercializar su yogur griego A2, pero para responder a la demanda necesitaba aumentar su capacidad de producción. El financiamiento permitió proyectar mejoras en las instalaciones y avanzar de un ordeño semiautomatizado hacia un sistema completamente automatizado. La empresa trabaja con la leche de sus propios búfalos, por lo que aumentar la capacidad de ordeño puede significar también producir y procesar más.
Su caso plantea una pregunta que va más allá de obtener un préstamo: ¿qué necesita una mujer del agro para convertir el financiamiento en una actividad capaz de crecer y sostenerse en el tiempo?
El crédito abre una puerta, pero no elimina las barreras
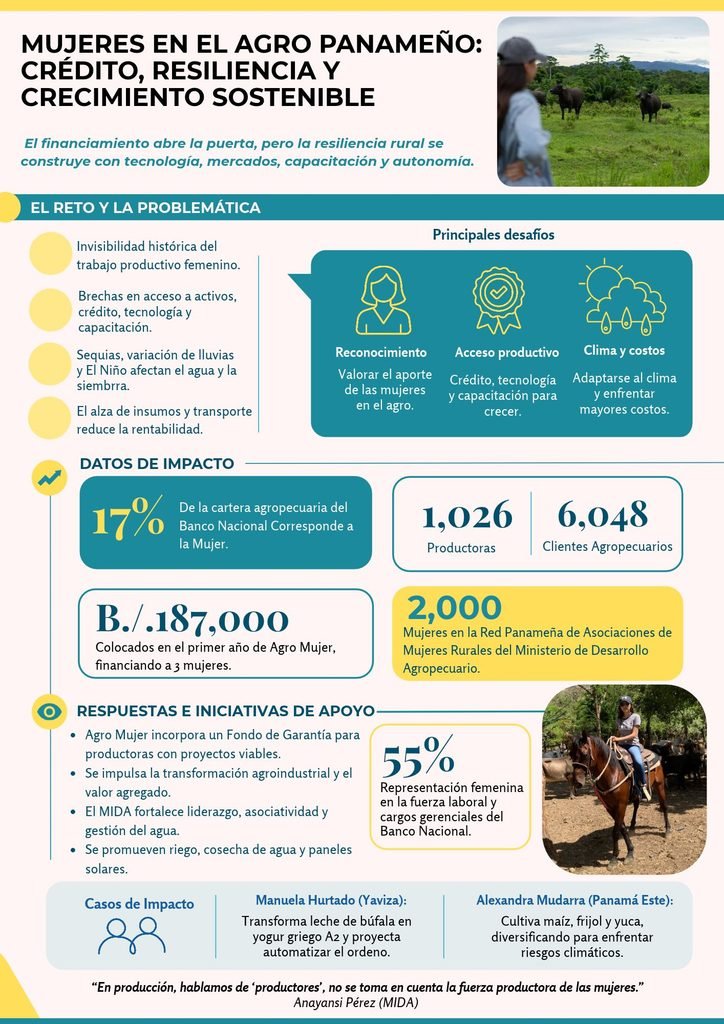
En febrero de 2025, Banco Nacional de Panamá lanzó Agro Mujer, un producto financiero orientado a facilitar el acceso al crédito de las mujeres del sector agropecuario. Durante ese primer año registró B/.187,000 en colocaciones, canalizadas mediante el Programa de Financiamiento Especial Plan AAA (Agro Mujer, Agroindustrial y Agroempresarial).
Madelen Vega, gerente de Área Occidental de Banca Agropecuaria, señala que actualmente la cartera agropecuaria del Banco cuenta con 6,048 clientes, de los cuales 1,026 son mujeres, aproximadamente el 17%. El reto, explica, no es solo aumentar esa participación, sino impulsar a más productoras hacia actividades de transformación agroindustrial que generen mayor valor.
Entre las principales barreras identifica el acceso a activos productivos, garantías, tecnología y capacitación. En estos casos, Vega explica que el Fondo de Garantía puede complementar el respaldo de aquellas clientas cuya garantía no resulta suficiente para acceder al programa. Además, el Banco evalúa la viabilidad técnica y financiera de los proyectos y da seguimiento a la ejecución de las inversiones.
Durante el primer año de Agro Mujer, tres productoras accedieron al financiamiento. Este esfuerzo forma parte de una estrategia más amplia de igualdad y autonomía económica. Dentro de Banco Nacional, las mujeres representan el 55% de los colaboradores y también el 55% de los cargos gerenciales, mientras que hacia afuera la institución impulsa iniciativas como Raíces, Mujeres que Inspiran y Agro Mujer
La mujer que produce, pero no siempre aparece
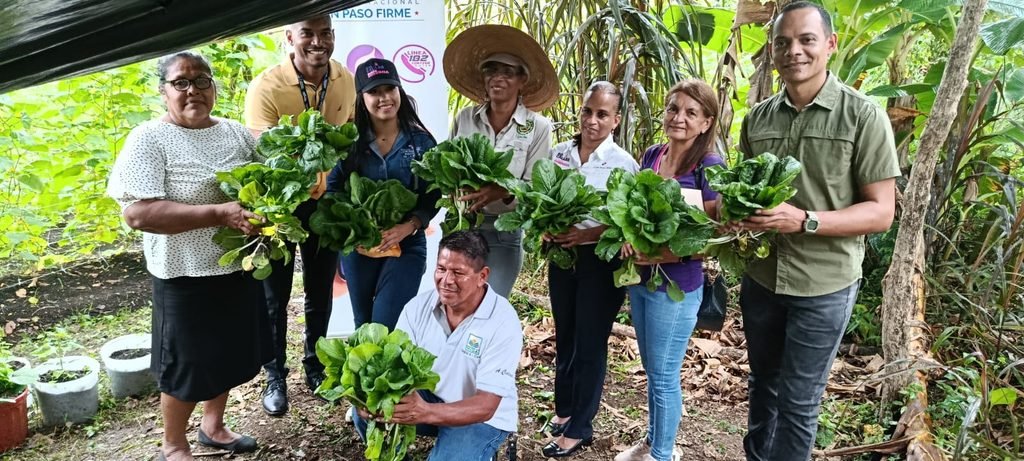
Las dificultades, sin embargo, comienzan mucho antes de solicitar un crédito. Anayansi Pérez, coordinadora del Programa de la Mujer Rural de la Dirección de Desarrollo Rural del Ministerio de Desarrollo Agropecuario (MIDA), identifica una barrera elemental: la poca visibilidad del aporte femenino en el sector.
“En producción, hablamos de ‘productores’, no se toma en cuenta la fuerza productora de las mujeres”, indica.
La Red Panameña de Asociaciones de Mujeres Rurales agrupa aproximadamente a 2,000 mujeres organizadas a nivel comunitario, provincial y nacional. Para Pérez, uno de los desafíos es fortalecer su participación económica y ampliar las oportunidades para que desarrollen sus propios emprendimientos.
En La Mesa de San Martín, Panamá Este, Alexandra Mudarra trabaja la tierra y cultiva maíz, frijol y yuca. Como productora, enfrenta el costo de los insumos, el transporte y las condiciones climáticas, pero su mayor obstáculo no ha sido únicamente económico.
Alexandra recuerda que al comenzar había quienes dudaban de que una mujer pudiera administrar una finca, negociar precios o tomar decisiones sin la intermediación de un hombre.
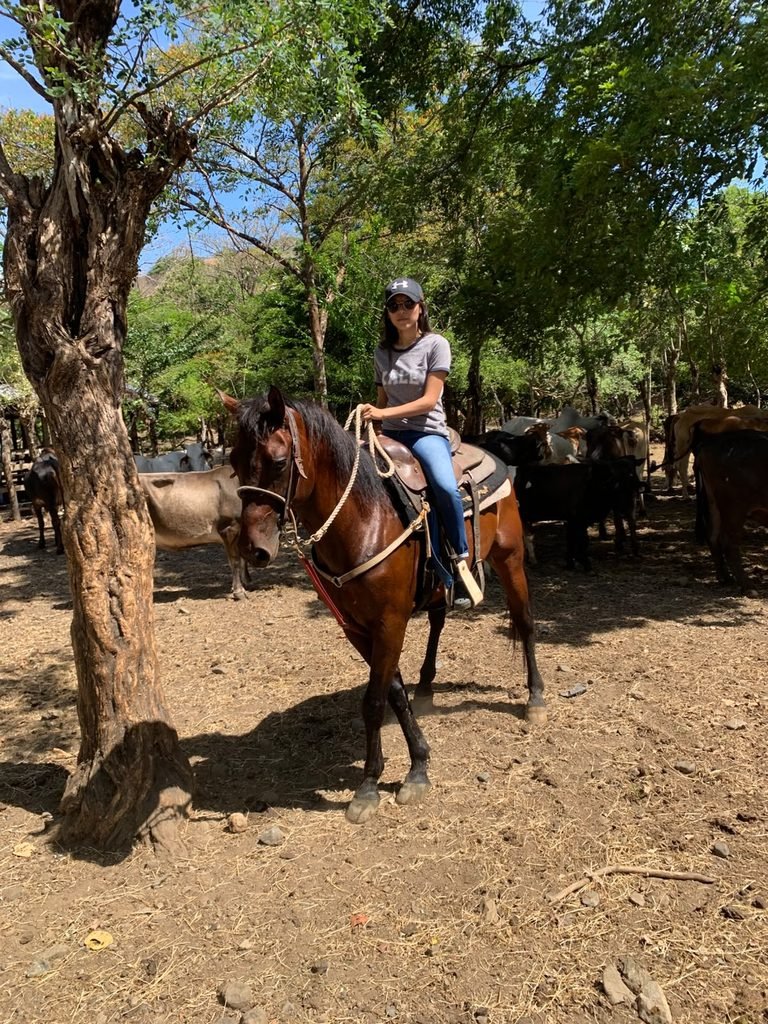
“Con el tiempo uno se gana el respeto a punta de trabajo. Hoy muchas compañeras aquí en Panamá Este están saliendo adelante y eso me llena de orgullo”, manifiesta.
Su experiencia muestra que las barreras no son únicamente financieras: también influyen las condiciones para producir, tomar decisiones y consolidar un negocio con autonomía.
Producir cuando el clima también decide
El clima agrega otra capa de incertidumbre. Para Alexandra, las alteraciones en las lluvias inciden directamente en los ciclos de siembra. Desde el MIDA, Pérez señala que las sequías, inundaciones y problemas de disponibilidad de agua afectan la producción y las actividades cotidianas de muchas mujeres rurales.
El propio Banco ha incorporado el riesgo climático a su gestión. Su Informe de Sostenibilidad señala que el Sistema de Análisis de Riesgo Ambiental, Social y Climático (SARASC) permite evaluar los riesgos asociados a clientes, proyectos y operaciones de financiamiento. En 2025 fueron evaluados 3,284 clientes mediante este sistema.
En el sector agropecuario, la estrategia combina acceso al crédito, asistencia técnica e innovación. Banco Nacional señala que promueve tecnologías verdes y acompaña a los productores mediante encuentros de capacitación, intercambio de conocimientos y asistencia técnica.
También reporta que sus clientes agropecuarios pueden acceder a paneles solares y otras tecnologías verdes para el campo, mientras la institución incorpora variables climáticas dentro de su enfoque de financiamiento sostenible.
Aquí aparece uno de los aprendizajes centrales: el financiamiento puede facilitar una inversión, pero no elimina por sí solo los riesgos climáticos, las dificultades de comercialización ni la necesidad de conocimiento técnico.
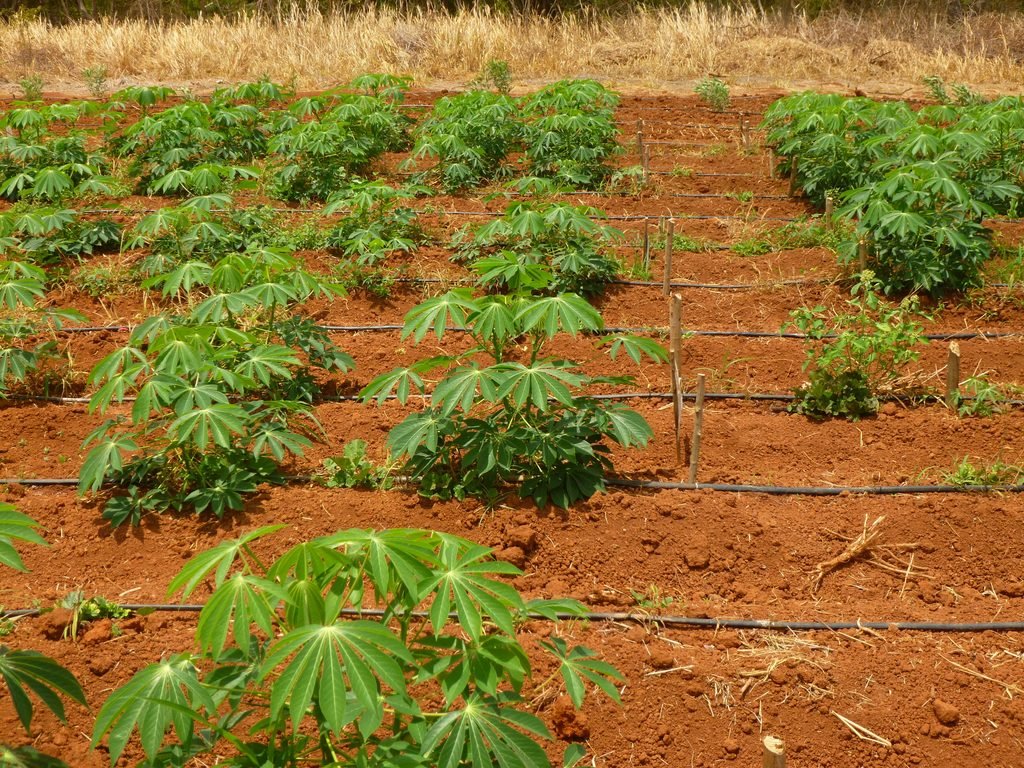
Agro Mujer apenas completó su primer año. Medir en el tiempo cuántas productoras acceden al programa y cómo ese financiamiento se traduce en producción, ingresos, transformación agroindustrial y autonomía económica permitirá evaluar con mayor precisión su alcance.
Más allá del crédito
Manuela Hurtado tiene claro hacia dónde quiere llevar su empresa. “Nuestra visión es seguir creciendo, aumentar nuestra capacidad y que la gente conozca la calidad de los productos que están saliendo de la provincia de Darién”, manifiesta.
Alexandra Mudarra, mientras tanto, apuesta por sembrar y diversificar, porque sabe que depender de un solo cultivo también significa depender de un solo riesgo.
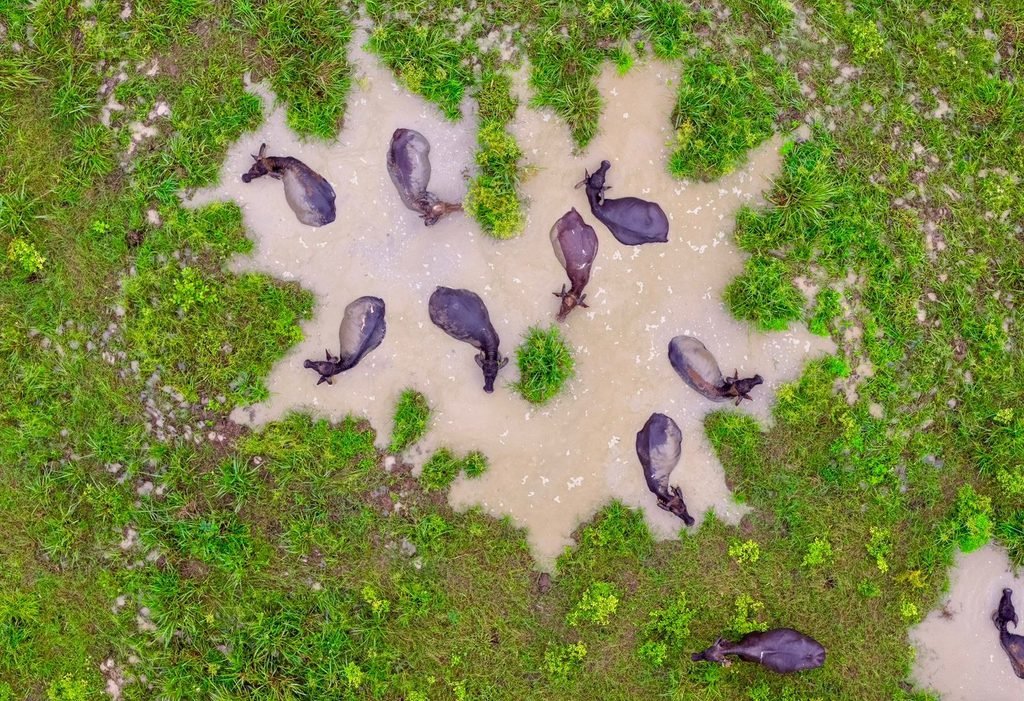
Una transforma leche de búfala; la otra trabaja la tierra. Sus historias son distintas, pero ambas muestran algo que las cifras por sí solas no cuentan.
Para una mujer rural, el crédito puede abrir una puerta, pero la resiliencia se construye una vez adentro: con conocimiento, tecnología, acceso a mercados, acompañamiento y la posibilidad real de tomar decisiones sobre su propio negocio.
Manuela y Alexandra producen en territorios y entornos distintos, pero coinciden en algo esencial: para que más mujeres crezcan en el agro no basta con abrirles una puerta; necesitan condiciones que les permitan permanecer, producir y avanzar por cuenta propia.